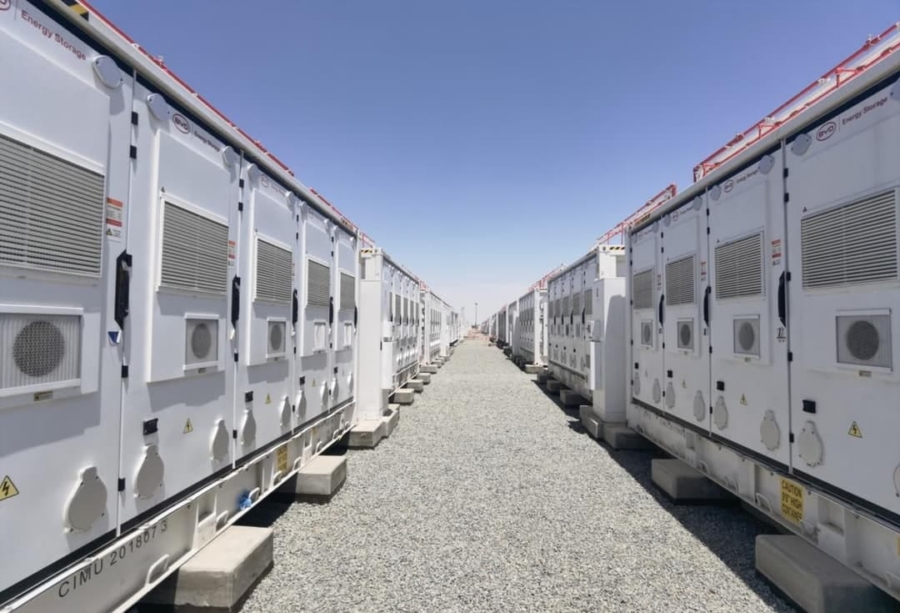

Internacional. – España acumula entre 30 y 40 GW de proyectos de almacenamiento con baterías que cuentan con permisos de generación, pero apenas alrededor de 700 MW tienen actualmente compromisos de construcción, una diferencia que evidencia la distancia entre el crecimiento de los proyectos en tramitación y su llegada efectiva a la etapa de obras.
El contraste fue señalado por Javier Pamos Serrano, Iberia Product Manager de Aurora Energy Research, quien explicó a Energía Estratégica que todavía existe una brecha importante entre los proyectos que cuentan con autorización y aquellos que consiguen avanzar hacia su ejecución.
De acuerdo con informaciones publicadas por Strategic Energy, la expansión del almacenamiento también se refleja en los expedientes tramitados durante los últimos meses. En junio, el Boletín Oficial del Estado (BOE) publicó avances correspondientes a 4,226.14 MW de capacidad renovable y almacenamiento, sin incluir iniciativas desistidas o rechazadas.
De ese total, 969.67 MW correspondieron a sistemas de almacenamiento mediante baterías (BESS), mientras que 2,605.59 MW fueron fotovoltaicos, 596.55 MW eólicos y otros 54.33 MW correspondieron a una instalación híbrida sin desglose tecnológico.
El almacenamiento ha comenzado además a ocupar un lugar relevante dentro de proyectos de mayor escala, dejando de estar limitado a instalaciones de menor tamaño.
Entre los expedientes aparecen ST Palmosilla, con 200 MW de almacenamiento independiente en Tarifa; Tagus 2 HBESS, en Toledo, que combina 176.44 MW de baterías con 224.40 MW fotovoltaicos; y Pacheco Módulos, desarrollado por X-Elio Energy en Cartagena, con 105 MW de baterías y 98.4 MW solares.
También figuran BESS Lagerung, con 101.8 MW en Girona; ST Cerrillo, con 77.6 MW en Málaga; Orcoyen Almacena, con 73.6 MW en Navarra; y los proyectos híbridos Belinchón 1 y 2, en Cuenca, que reúnen 53.48 MW de almacenamiento y 96.23 MW fotovoltaicos.
Permisos avanzan, pero la construcción no al mismo ritmo
La actividad continuó durante julio, último mes incluido en el balance citado, con 55 expedientes en distintas etapas de tramitación. De ellos, 45 incorporaban generación fotovoltaica, 23 almacenamiento y 10 tecnología eólica, aunque las categorías se superponen debido a la combinación de tecnologías en numerosos proyectos.
El avance administrativo tampoco fue uniforme. Diez actuaciones que incorporan baterías y generación renovable pasaron a información pública para obtener las autorizaciones administrativas previa y de construcción, mientras que otros ocho proyectos consiguieron ambos permisos.
Al mismo tiempo, siete iniciativas fueron desistidas y continuaron procedimientos relacionados con declaraciones de utilidad pública, evaluaciones ambientales y ocupación de terrenos.
Entre los proyectos de mayor tamaño aparecen Navabuena Solar, de 424.71 MW, que obtuvo la declaración de utilidad pública en Castilla y León; la ampliación hidroeléctrica Moralets II, con 420 MW de turbinación en Aragón; y los parques eólicos Paucali, Arlo y Céfiro, que en conjunto suman 239.15 MW entre Aragón y Cataluña.
Contratos y financiación frenan el salto a las obras
Para Aurora Energy Research, uno de los principales obstáculos para que los proyectos de almacenamiento pasen de los permisos a la construcción está relacionado con la necesidad de cerrar contratos y asegurar el capital para su desarrollo.
El modelo de ingresos de las baterías puede depender de diferentes mercados y servicios, entre ellos el arbitraje energético, los servicios de balance, las restricciones técnicas, el mercado intradiario y los futuros pagos por capacidad.
Esta diversidad hace que la financiación de los proyectos requiera mecanismos que permitan distribuir y reducir los riesgos. Entre las alternativas mencionadas se encuentran los tolling agreements, los acuerdos de cobertura y los contratos híbridos de largo plazo.
Pamos Serrano señaló que las negociaciones contractuales están tomando más tiempo debido a que se trata de mecanismos nuevos para buena parte de las partes involucradas. Esto obliga a analizar de manera individual aspectos como las garantías, la degradación de las baterías, la disponibilidad, la operación y la distribución de los ingresos.
El ejecutivo también plantea que estas conversaciones deberían comenzar desde las primeras etapas de desarrollo para facilitar posteriormente la financiación de los proyectos.
La demanda eléctrica gana importancia
Otro de los elementos que puede determinar qué proyectos consiguen avanzar es la posibilidad de conectar las baterías como demanda eléctrica.
Los sistemas BESS no solo inyectan electricidad a la red: también necesitan retirarla para cargar sus baterías. Por ello, la disponibilidad de capacidad de demanda y las restricciones existentes en cada punto de conexión pueden terminar condicionando la operación de los activos y sus ingresos.
Pamos Serrano advirtió que muchos proyectos todavía no cuentan con el permiso de demanda necesario y que, dependiendo de las características de cada iniciativa, puede resultar necesario incluso un permiso de demanda flexible.
Esta condición incrementa la importancia de la ubicación de los proyectos, ya que los desarrolladores deberán evaluar las características de la red en cada zona y las limitaciones que puedan afectar el funcionamiento de las baterías.
A esto se suman aspectos técnicos relacionados con el control de tensión, las rampas de activación y las restricciones de la red, factores que pueden adquirir mayor peso conforme avance el mercado de almacenamiento.
España busca convertir el potencial en proyectos financiables
El crecimiento de la generación fotovoltaica ha aumentado la necesidad de contar con sistemas capaces de almacenar electricidad y gestionar las diferencias de precios que se producen durante el día.
Ese escenario ha convertido a España en un mercado atractivo para el capital internacional, aunque el potencial económico del almacenamiento todavía no ha conseguido cerrar la brecha entre el elevado volumen de proyectos que avanzan en los procedimientos administrativos y la capacidad que realmente logra alcanzar una fase próxima a la construcción.
La definición de reglas más previsibles para las necesidades operativas de la red será otro elemento relevante para los inversores, especialmente a medida que se desarrollen nuevos mecanismos relacionados con el mercado de capacidad.
Pamos Serrano descartó, sin embargo, que este mercado deba utilizarse como mecanismo para garantizar la rentabilidad de todos los proyectos de baterías. A su juicio, su función no es asegurar que las cuentas de cada proyecto resulten viables, aunque pueda contribuir a mejorar su rentabilidad cuando corresponda.
República Dominicana será sede del mayor encuentro de estaciones de servicio del Caribe