
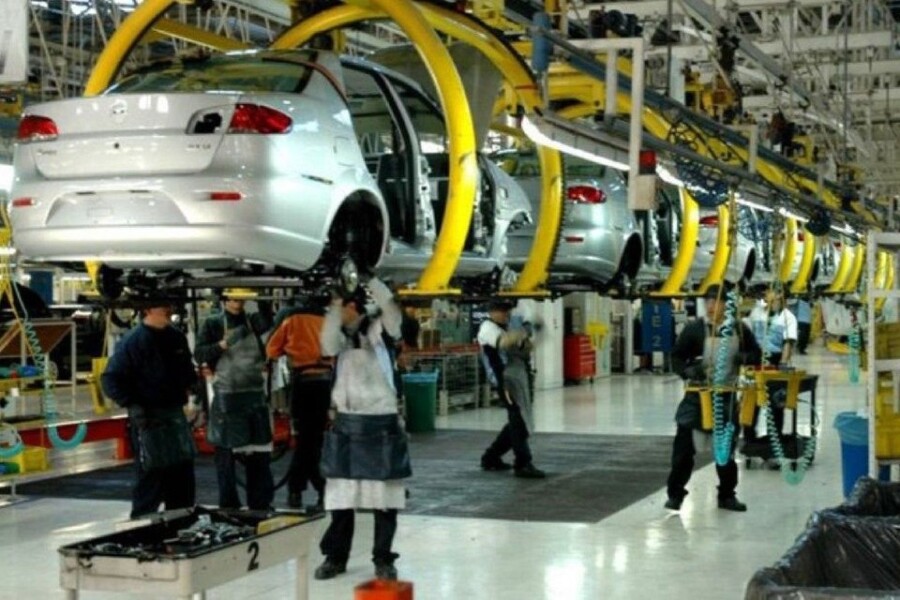
El año 2024 presenta un panorama mixto para la industria automotriz. Según un informe de S&P Global Mobility, las ventas de vehículos nuevos alcanzarán un notable crecimiento, superando las 88 millones de unidades. Sin embargo, esta expansión no se refleja en la producción, que enfrentará una caída del 0.4 %, estimándose en 89.4 millones de unidades, lo que evidencia los desafíos estructurales y tecnológicos que enfrentan los fabricantes.
Un análisis de las ventas globales
El aumento de ventas tiene dos protagonistas claros:
- China: Líder global en crecimiento
- Se espera que las ventas de vehículos en el mercado chino crezcan un 4.2 %, alcanzando 26.4 millones de unidades. Este impulso proviene principalmente del aumento en la demanda de vehículos eléctricos (EVs) e híbridos, los cuales se proyecta representarán el 44 % de las ventas totales. China sigue consolidando su liderazgo mundial en electrificación gracias al apoyo gubernamental, incentivos económicos y una infraestructura de carga cada vez más robusta.
2. Estados Unidos: Recuperación moderada
-
- A pesar de los desafíos macroeconómicos, como altas tasas de interés y precios elevados, las ventas en Estados Unidos crecerán un 2 %, alcanzando 15.9 millones de unidades. Este mercado continúa viendo una transición hacia vehículos más sostenibles, con un aumento constante en la participación de EVs y modelos híbridos.
Desafíos en la producción global
Aunque las ventas reflejan una recuperación sólida, la producción enfrenta obstáculos importantes:
- Persistentes interrupciones en la cadena de suministro: A pesar de que los efectos de la pandemia han disminuido, los problemas logísticos y la escasez de componentes clave, como semiconductores, continúan afectando las líneas de ensamblaje.
- Adaptación a la electrificación: La transición hacia la fabricación de EVs ha exigido importantes ajustes en los procesos industriales. Las nuevas plataformas y tecnologías demandan inversiones en infraestructura, lo que ralentiza temporalmente el ritmo de producción.
- Optimización de inventarios: Muchas marcas están adoptando estrategias más cautelosas, priorizando la producción de vehículos de alta demanda y mayores márgenes, lo que reduce la fabricación en masa para evitar exceso de inventario.
El papel de la electrificación
La electrificación sigue siendo el principal motor del crecimiento en ventas. Para 2024, se estima que los EVs representarán el 16.2% del total de las ventas mundiales, un aumento significativo frente al 12% registrado en 2023.

. Este crecimiento está respaldado por:
- Mayor accesibilidad económica: Reducción en los costos de producción de baterías y precios más competitivos.
- Normativas más estrictas: Regulaciones gubernamentales que promueven el uso de energías limpias y limitan las emisiones.
- Desarrollo de infraestructura: La expansión de estaciones de carga en mercados clave está reduciendo la ansiedad por el alcance.
Perspectivas a futuro
Aunque la producción enfrenta retos temporales, la creciente demanda de EVs y tecnologías avanzadas muestra un camino sólido hacia la recuperación. El sector, sin embargo, deberá abordar desafíos estructurales para equilibrar este crecimiento con una capacidad de producción más eficiente y alineada a las demandas del mercado.
Este panorama destaca cómo la innovación y la sostenibilidad se convierten en pilares fundamentales para el futuro de la movilidad global.
Relacionada: Las ventas de vehículos eléctricos alcanzarán los 17 millones de unidades en 2024