


La Dirección General de Impuestos Internos (DGII) implementó nuevas disposiciones fiscales a través de la Norma General 03-25, que establece un régimen especial para concesionarios, distribuidores y vendedores de vehículos de motor y remolques. Esta normativa introduce como referencia el concepto de margen mínimo, el cual será utilizado como base para calcular el ingreso gravado de estos contribuyentes a los fines del Impuesto sobre la Renta (ISR).
Según lo establecido por la DGII, el margen mínimo se define como el porcentaje resultante de la diferencia entre el precio de venta y el costo de importación del vehículo (valor CIF), excluyendo los impuestos. Este valor será utilizado como ingreso mínimo referencial para fines tributarios, y podrá ser ajustado o indexado por la administración tributaria.
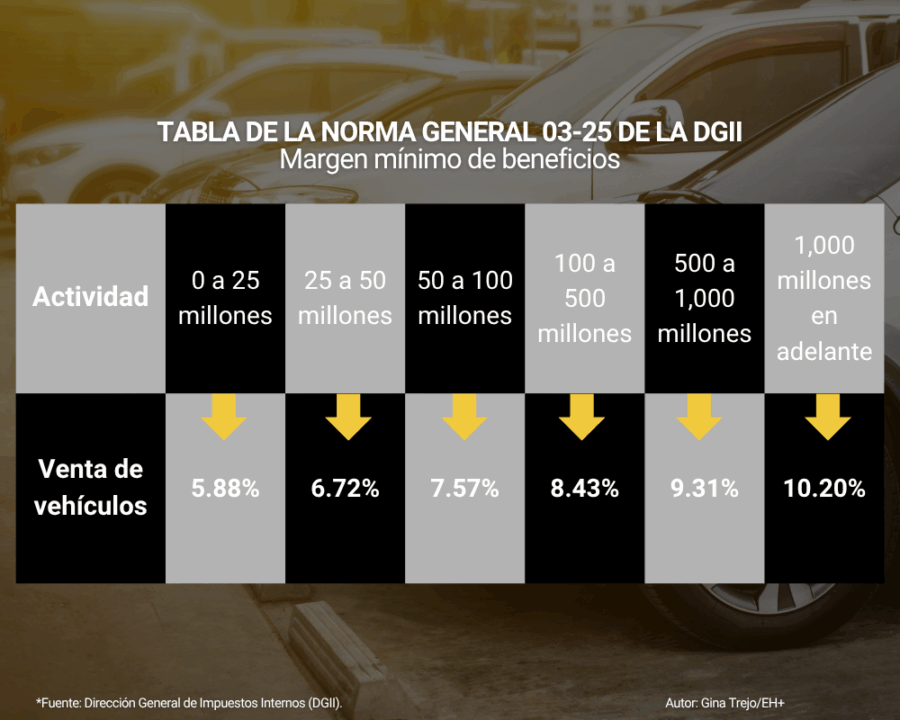
El artículo 18 de la norma indica que las personas físicas o jurídicas que operan como dealers deberán presentar sus declaraciones juradas de ISR basadas en el margen mínimo de beneficios del sector, calculado sobre el valor CIF declarado ante la Dirección General de Aduanas (DGA), correspondiente a los vehículos vendidos o endosados en el año fiscal.
Para quienes no cuentan con una contabilidad organizada, el margen se aplicará también sobre el valor CIF de los vehículos importados. En el caso de quienes comercializan salvamentos (vehículos siniestrados), se utilizará como base el valor de venta registrado por las aseguradoras durante el mismo período fiscal.
La disposición excluye a los Grandes Contribuyentes Nacionales y Locales, quienes deberán seguir presentando sus declaraciones en función de sus registros contables regulares. Además, la DGII se reserva el derecho de modificar los márgenes establecidos en el anexo de la norma, siempre y cuando notifique con antelación a los contribuyentes.
Le puede interesar: Norma de la DGII pone lineamientos más estrictos para venta y traspaso de vehículos
La DGII fiscalizará las importaciones
Los vehículos importados por estos contribuyentes serán automáticamente registrados como parte del inventario, y no podrán ser depreciados a efectos del cálculo del ISR, excepto en los casos en que se registren como vehículos de uso empresarial, con una placa definitiva a nombre del contribuyente.
Asimismo, la norma establece la obligación de pagar el 1 % del Impuesto sobre Activos (ISA) sobre el valor de los vehículos en inventario, conforme lo estipula el Código Tributario. Si no se logra demostrar que un vehículo permanece en inventario o consignación, este será considerado vendido y formará parte de la base imponible del ISR del ejercicio fiscal correspondiente.
La DGII ha advertido que verificará activamente la cantidad de vehículos importados y vendidos para comprobar la existencia de estos en inventario. En caso de inconsistencias, los vehículos serán imputados como vendidos en el ejercicio en curso. Esto incluye unidades importadas en años anteriores que no estén registradas ni consignadas al momento de entrada en vigor de la norma.
Con esta actualización normativa, la DGII busca reforzar la transparencia y el cumplimiento fiscal del sector automotriz, promoviendo una mayor equidad en la contribución tributaria de los actores económicos involucrados en la importación y comercialización de vehículos en el país.
Ya has visitado nuestro canal de YouTube? ¡Suscríbete ahora!


 implementó nuevas disposiciones fiscales a través de la Norma General 03-25.)