El esquema tributario que regula el consumo de combustibles fósiles y sus derivados en la República Dominicana sigue sustentándose en una estructura definida hace casi dos décadas, a partir de la promulgación de la Ley 557-05, que estableció el régimen de impuestos selectivos al consumo aplicables a estos productos de uso masivo.
Aprobada en diciembre de 2005 y vigente desde enero de 2006, esta legislación sentó las bases del sistema impositivo que aún impacta directamente el precio de la gasolina, el gasoil y otros combustibles, y que posteriormente fue ajustado mediante las leyes 495-06 y 253-12, orientadas a fortalecer la recaudación y la sostenibilidad fiscal del Estado.
De acuerdo con el compendio normativo del Ministerio de Industria, Comercio y Mipymes (MICM), la ley dispone que, además del impuesto específico establecido en la Ley 112-00, el consumo interno de combustibles fósiles y derivados del petróleo está sujeto a un impuesto selectivo ad valorem de 16 %, calculado sobre el precio de paridad de importación fijado semanalmente por la autoridad.
Excepción para el combustible de aviación
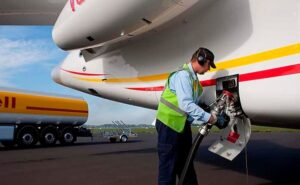
Uno de los tratamientos diferenciados del régimen tributario corresponde al combustible de aviación (Avtur), que aplica una tasa reducida de 6.5 % ad valorem, con el objetivo de preservar la competitividad del transporte aéreo y del sector turístico.
La base imponible del impuesto se determina a partir del precio de paridad de importación, establecido mediante resoluciones semanales del MICM, sobre el cual se calcula el gravamen correspondiente.
Relacionada: La Ley 253-12 que marcó un giro en la tributación de combustibles en RD
Impuestos por galón: gasoil y gasolina prémium
La normativa también fija montos específicos por galón, que se aplican de forma directa al consumo de combustibles de uso general. En el caso del gasoil regular, el impuesto asciende a RD$13.95 por galón, mientras que el gasoil prémium paga RD$18.17 por galón. Para la gasolina prémium, el gravamen alcanza los RD$50.59 por galón, uno de los más altos del esquema.
Estos montos se mantienen como parte estructural del precio final que pagan consumidores, empresas y sectores productivos.
Quién cobra y cuándo se paga

La obligación de retener y pagar el impuesto recae sobre las personas físicas o jurídicas que procesen, refinen, importen, distribuyan o suplanten los combustibles gravados, así como sobre quienes los importen para consumo propio. El impuesto se genera con la primera transferencia interna, venta o importación destinada al consumo.
La Dirección General de Impuestos Internos (DGII) es la entidad responsable de establecer los procedimientos para la liquidación y el pago del impuesto, conforme a las disposiciones reglamentarias vigentes.
Créditos fiscales para generación aislada
La ley contempla un tratamiento especial para empresas generadoras privadas que utilizan gasoil regular en sistemas eléctricos no interconectados. En estos casos, los montos adicionales pagados como resultado del incremento del impuesto pueden convertirse en créditos fiscales compensables, siempre que estén debidamente certificados por el MICM y calculados conforme a lo establecido en la normativa.
Aunque el régimen impositivo definido por la Ley 557-05 entró en vigencia en 2006, su impacto continúa siendo objeto de debate, especialmente en contextos de volatilidad de precios internacionales, subsidios estatales y discusiones sobre la carga fiscal que pesa sobre consumidores y sectores estratégicos.
La legislación derogó toda disposición contraria y fue promulgada por el entonces vicepresidente Rafael Alburquerque, en funciones como encargado del Poder Ejecutivo, marcando un punto de inflexión en la tributación de los combustibles en la República Dominicana.
¿Ya has visitado nuestro canal de YouTube? ¡Suscríbete ahora!