La percepción de que la carga impositiva aumenta de manera desproporcionada suele sustentarse en el indicador que mide la relación entre la recaudación tributaria total y el producto interno bruto (PIB). Sin embargo, un análisis del Centro Regional de Estrategias Económicas Sostenibles (CREES) advierte que este ratio está influido por múltiples distorsiones y que su comportamiento no refleja, necesariamente, un mayor peso fiscal sobre los contribuyentes.
De acuerdo con la entidad, la evolución del indicador impuestos/PIB depende en gran medida del tipo de reformas tributarias que se adopten. En ese sentido, el CREES sostiene que una reforma fiscal genuina, orientada a facilitar la creación de riqueza, puede provocar un crecimiento simultáneo de la recaudación y de la actividad económica, sin incrementar la carga efectiva sobre los ciudadanos.
El análisis explica que bases imponibles más amplias, tasas impositivas razonables, un combate efectivo contra la evasión, la informalidad y la elusión, así como un sistema tributario simplificado, permiten mejorar la eficiencia de la administración fiscal y fortalecer la formalización de la economía.
Bajo estas condiciones, el aumento del cociente impuestos/PIB no responde a una mayor presión tributaria, sino al dinamismo de una economía más productiva y formal, donde la generación de riqueza se convierte en la norma y la movilidad económica en un resultado frecuente.
El CREES subraya que alcanzar este escenario requiere transformaciones estructurales profundas, y no medidas coyunturales como incrementos del gasto público o políticas monetarias expansivas, las cuales —advierte— suelen derivar a largo plazo en inflación, mayor endeudamiento y una presión fiscal futura más elevada sobre los mismos contribuyentes.
Relacionada: CREES advierte que RD mantiene uno de los impuestos corporativos más altos del mundo y pierde competitividad
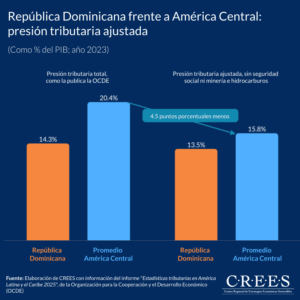
En ese contexto, la reforma tributaria es presentada como la “madre de todas las reformas”. Sin ella, el debate sobre la presión tributaria corre el riesgo de repetirse año tras año casi como un ritual, sin atacar las causas de fondo. El texto también introduce varias precisiones clave para entender mejor el indicador.
La primera es que, si se suman las cotizaciones a la seguridad social a los ingresos tributarios tradicionales, la presión tributaria dominicana resulta menor que la de muchos países de la región y de la OCDE.
A diferencia de otras naciones, en República Dominicana esos aportes no fortalecen las arcas del gobierno, sino que se depositan directamente en cuentas individuales de capitalización de los trabajadores.
La segunda precisión señala que el PIB incluye el gasto financiado con deuda pública. Un mayor déficit fiscal y endeudamiento inflan el denominador del ratio, haciendo que la presión tributaria aparente ser menor. En consecuencia, países con finanzas públicas menos responsables pueden exhibir ratios bajos no porque recauden poco, sino porque su PIB está aumentado artificialmente por la deuda.
Una tercera distorsión proviene de las exenciones, exoneraciones y regímenes especiales. Estas reducen los ingresos fiscales, pero el valor agregado y el gasto asociados a esas actividades sí se contabilizan en el PIB, lo que dificulta las comparaciones internacionales.
Finalmente, la informalidad introduce otra distorsión relevante. Aunque las cuentas nacionales intentan incluir la economía informal para reflejar mejor la realidad, los impuestos que ese sector no paga no pueden incorporarse al numerador. El resultado es un cociente impuestos/PIB artificialmente menor.
En síntesis, el análisis concluye que existe una forma más eficaz de abordar el tema tributario, de modo que la presión tributaria deje de monopolizar el debate económico y permita concentrar esfuerzos en las transformaciones necesarias para crear riqueza y acelerar la movilidad económica en el país.
¿Ya has visitado nuestro canal de YouTube? ¡Suscríbete ahora!