
Santo Domingo, República Dominicana.— República Dominicana ha logrado atraer inversión hacia nueva generación renovable, pero el crecimiento de la capacidad solar y eólica plantea una nueva prueba para el sistema eléctrico: integrar, transportar y entregar esa energía de manera eficiente.
La evolución cambia el foco de las necesidades del sector. Si durante años la prioridad estuvo en incorporar capacidad para acompañar una demanda creciente, la llegada de nuevos proyectos renovables hace que la capacidad de la red para absorber esa generación adquiera una importancia cada vez mayor.
El desafío alcanza a la transmisión, distribución, almacenamiento y flexibilidad del sistema, pero también tiene una dimensión económica: una planta puede estar construida, disponer del recurso renovable y contar con un contrato de venta de electricidad, pero su desempeño depende de que la infraestructura pueda recibir y transportar la energía producida.
La inversión ya llegó a la generación
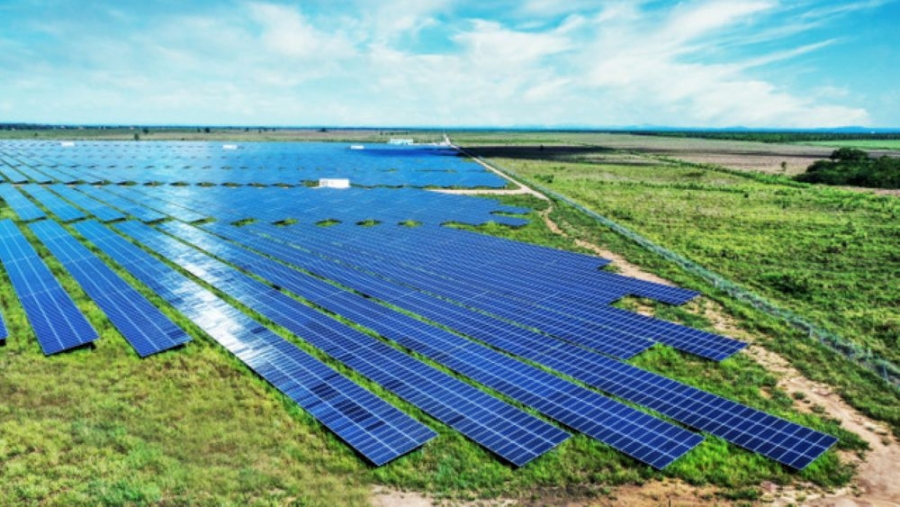
La inversión europea ofrece ejemplos del flujo de capital hacia activos renovables en República Dominicana. ACCIONA Energía puso en operación en 2025 Cotoperí Solar, un complejo de 162,6 MWp en La Romana, en el que mantiene una participación de 51 %. La compañía también desarrolló Calabaza I, de 58 MWp, mientras su documentación de financiación sostenible registra US$100 millones para Cotoperí y US$57 millones para Pedro Corto, de 82,7 MWp.
Otro caso es el de Akuo, cuya planta solar Matrisol, de 53 MW, cuenta con un contrato de compraventa de electricidad a largo plazo con Cervecería Nacional Dominicana que contribuyó a garantizar la viabilidad económica del proyecto.
En julio de 2025, TotalEnergies adquirió el 50 % del portafolio renovable de AES Dominicana, con más de 1 GW de proyectos solares, eólicos y de almacenamiento. De ese volumen, 410 MW estaban operativos o en construcción y más de 500 MW se encontraban en desarrollo.
Estos proyectos muestran, según el análisis suministrado, la existencia de mecanismos capaces de atraer capital hacia la generación: recursos renovables, demanda eléctrica, contratos de largo plazo y estructuras financieras para inversiones de escala.
Pero el mismo crecimiento de la generación renovable introduce una nueva presión sobre el sistema: la capacidad de una planta para producir electricidad no garantiza por sí sola que toda esa energía pueda ser inyectada y transportada.
El costo de la energía que no puede aprovecharse
Una de las señales de este cambio es el curtailment, término utilizado para describir la reducción o limitación de generación disponible que no puede ser inyectada al sistema.
Un estudio sectorial de AABI estimó que durante 2025 se dejaron de aprovechar 189.057 MWh de energía renovable no convencional por restricciones técnicas, con un impacto económico estimado en unos US$30 millones. El propio material advierte que esta cifra no procede de una publicación del Organismo Coordinador, por lo que debe considerarse una estimación sectorial y no un dato oficial del operador del sistema.
El impacto no se limita a la energía que deja de utilizarse. Las restricciones de red pueden convertirse en una variable económica para los proyectos renovables, porque la capacidad de entregar la electricidad contratada incide sobre los ingresos esperados y, por tanto, sobre la estructura económica de las inversiones.
En ese contexto, transmisión, almacenamiento, flexibilidad y gestión de la red dejan de ser asuntos exclusivamente técnicos y adquieren relevancia para la economía de los nuevos proyectos.
Más generación no significa automáticamente más eficiencia
La generación es apenas el primer eslabón de una cadena que incluye transmisión, distribución y comercialización. Para que un megavatio instalado se traduzca en servicio eléctrico, debe poder transportarse, distribuirse, facturarse y cobrarse.
Los datos oficiales citados en el material muestran que la electricidad inyectada al SENI continúa aumentando. Entre enero y mayo de 2026 se inyectaron 9.393,4 GWh, unos 287 GWh más que en el mismo período del año anterior.
Sin embargo, el aumento de la energía inyectada no permite por sí solo determinar si el sistema está mejorando en eficiencia o calidad de servicio. Para evaluar lo que ocurre después de la generación adquieren importancia las pérdidas de las distribuidoras, así como los indicadores operativos, financieros y de calidad del servicio de Edenorte, Edesur y Edeeste.
La infraestructura constituye otro componente del desafío. La información recopilada para el análisis identificó 30 procesos relacionados con necesidades del sistema durante 2025 y 2026. De ellos, al menos 23 habían sido adjudicados, aunque una parte importante todavía no había iniciado su ejecución. El conjunto de las licitaciones alcanzaba RD$15.897 millones, aproximadamente US$271 millones.
En un sistema que enfrenta simultáneamente crecimiento de la demanda, incorporación de renovables y modernización de redes, el tiempo entre la decisión de inversión y la entrada en operación de la infraestructura puede determinar qué tan rápido el sistema logra acompañar la expansión de la generación.
Tres indicadores para medir la capacidad de integración
El análisis identifica tres variables para evaluar si el sistema está entrando en una nueva etapa.
La primera es la ejecución efectiva de las inversiones frente a las adjudicaciones. El cambio físico en el sistema ocurre cuando las obras comienzan, avanzan y finalmente entran en operación.
La segunda es la evolución de las pérdidas de las distribuidoras. Una reducción sostenida de las pérdidas técnicas y comerciales mostraría una mejora en la capacidad de transformar la electricidad suministrada en electricidad comercializada y cobrada. Si las pérdidas permanecen elevadas mientras aumenta la generación, el efecto económico de una mayor capacidad instalada podría ser limitado.
La tercera es el curtailment mensual de energía renovable. Si la capacidad renovable aumenta y la energía restringida permanece estable o disminuye, ello sería compatible con una mejora en la capacidad de transmisión, almacenamiento y gestión de la red. Si, por el contrario, las restricciones aumentan de manera persistente junto con la capacidad instalada, la generación estaría creciendo más rápido que la capacidad de integración del sistema.
Estos indicadores adquieren mayor relevancia cuando se observan conjuntamente. Más infraestructura ejecutada, menores pérdidas y un curtailment controlado frente al crecimiento renovable serían señales compatibles con una mayor capacidad de integración. En cambio, una expansión de la generación acompañada por retrasos en infraestructura, pérdidas elevadas y un aumento de la energía restringida mostraría una brecha creciente entre capacidad instalada y capacidad efectiva del sistema.
Te podría interesar: Precio de la electricidad en Europa sube a su nivel más alto desde 2023 pese a récord solar
La prueba hacia 2030
El desafío adquiere especial relevancia hacia 2030, cuando se proyecta un aumento significativo de la capacidad renovable y de la generación necesaria para acompañar el crecimiento de la demanda.
El material suministrado señala que el SENI ya contaba con 7.432 MW de capacidad instalada en marzo de 2026, mientras que la disponibilidad promedio del parque se situó en 3.675 MW.
La siguiente etapa de inversión, por tanto, puede ampliar el foco más allá de las plantas de generación hacia transmisión, almacenamiento, digitalización, modernización de redes y gestión de la demanda. La incorporación de almacenamiento al portafolio de AES Dominicana también aparece en el análisis como una muestra de la creciente importancia de gestionar la intermitencia.
El reto no consiste en escoger entre más generación y mejores redes. La expansión requiere ambas, pero la velocidad con que avance cada componente puede determinar el resultado.
Si la generación crece más rápido que la transmisión, distribución y flexibilidad, el sistema puede acumular capacidad potencial sin obtener una mejora equivalente en el servicio. Si, en cambio, la infraestructura avanza al ritmo de la nueva generación, disminuyen las pérdidas y la red consigue absorber una proporción creciente de la energía renovable disponible, la capacidad instalada tendrá mayores posibilidades de traducirse en capacidad efectiva.
El foco de la transición eléctrica dominicana comienza así a desplazarse de la generación hacia la integración. Los megavatios seguirán siendo una medida de la expansión, pero la ejecución de infraestructura, las pérdidas de distribución y el curtailment serán variables clave para determinar cuánto de esa nueva capacidad puede convertirse efectivamente en electricidad entregada al consumidor.