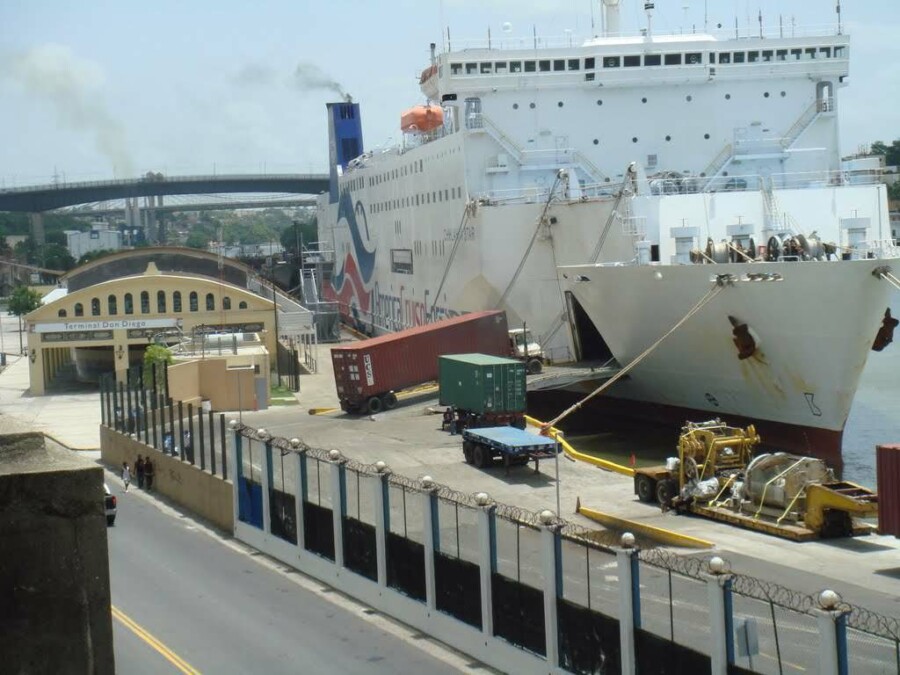

Promulgada la Ley 30-24 sobre los centros logísticos, empresas operadoras de centros logísticos y empresas operadoras logísticas y con la norma 02-24 las condiciones están dadas para que el país se desarrolle con servicios internacionales de abastecimiento de combustible a aeronaves y embarcaciones de carga de mercancías. Falta el reglamento de aplicación.
De acuerdo con el artículo 85 de la Ley 30-24, el presidente tiene un plazo de 120 días a partir de la entrada en vigencia de la ley para dictar el reglamento de aplicación, que es la guía de trabajo para las autoridades y las empresas que que operarán bajo esta legislación.
La ley entró en vigencia el 30 de julio del2024 y los sectores productivos se mantienen expectantes al reglamento. De hecho, ya fue publicada la norma 02-24 que regula la aplicación del Impuesto Selectivo al Consumo (ISC) en la exportación de hidrocarburos utilizados únicamente por aeronaves y embarcaciones de carga de mercancías.
Dicha norma, realizada por las direcciones generales de Impuestos Internos y Aduanas, establece que será aplicable cuando las exportaciones de combustibles sean despachadas desde centros logísticos por parte de empresas operadoras de centros logísticos y empresas operadoras logísticas de hidrocarburos en la República Dominicana o adquiridos a través de la Refinería Dominicana de Petróleo (Refidomsa).
Recomendamos: Tratamiento fiscal a combustibles aeronaves y embarcaciones de carga favorece desarrollo logístico de RD
La Ley 30-24 establece un marco jurídico para regular las operaciones de los centros logísticos y las empresas operadoras logísticas, con el objetivo de promover el desarrollo sostenible del país y hacerlo más competitivo a nivel internacional.
EH+ conoció las instalaciones de Air Cargo Hub Punta Cana, una plataforma multimodal donde avanzan los preparativos para comenzar a operar como centro logístico, con la integración de un parque de zonas francas. Este espacio fomentará la creación de 10,000 empleos y atraerá inversión extranjera.
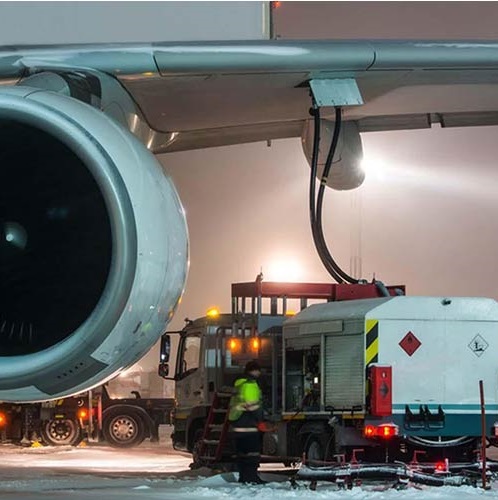
El reto que enfrentaba el país para avanzar en su estrategia logística era el alto costo de los combustibles para aviones y embarcaciones, el cual quedará exento de impuestos con la norma de tratamiento fiscal, que les permitirá a las empresas emitir facturas sin el impuesto especializado a los hidrocarburos: Jet Fuel, Avgas y Avtur, en el caso de las aeronaves, y el Bunker, gasóleo (gas-oil o diésel) y Gas Natural Licuado (GNL), en el caso de embarcaciones. Dicha ley y su norma abren paso a que el país pueda comercializar combustible a los aviones y embarcaciones de carga.
Los requisitos para aprovechar el marco normativo
El artículo 7 de la norma indica: «Las empresas operadoras de centros logísticos y empresas operadoras logísticas, cuya actividad sea la exportación de hidrocarburos utilizados por embarcaciones de carga de mercancías, podrán facturar en un comprobante para exportaciones, sin incluir el Impuesto Selectivo al Consumo, por tratarse de un servicio conexo a la exportación», siempre que cumplan con los siguientes requisitos:
- Contar con una licencia emitida por el Ministerio de Industria, Comercio y Mipymes (MICM) donde conste que se dedica a la actividad de importación y exportación de Bunker, gasóleo (gas-oil o diesel) o Gas Natural Licuado (GNL).
- Contar con la licencia de habilitación de empresa operadora logística o empresa operadora de centro logístico para exportación de combustibles fósiles o derivados del petróleo, emitida por la Dirección General de Aduanas (DGA).
- Instalar instrumentos de medición de venta de combustibles despachados a las embarcaciones de carga de mercancías, con las características técnicas requeridas por la DGA y DGII, debidamente calibrados y certificados por el Instituto Dominicano para la Calidad (Indocal).
- Aportar los reportes semanales remitidos al equipo interinstitucional integrado por representantes del Ministerio de Hacienda, el Ministerio de Industria, Comercio y Mipymes (MICM) y la Dirección General de Aduanas (DGA), incluyendo facturas de compra y venta por tipo de combustible (marino y aéreo) a nombre de los compradores o vendedores, tipo y descripción del buque con el número de registro en la Organización Marítima Internacional de las Naciones Unidas (IMO); indicando la cantidad despachada al que vende, precio y valor.
- Definir un área y oficinas para supervisión de la Autoridad Tributaria y Aduanera para el despacho y venta de los combustibles.
- Las facturas de compra que incluyan el país de origen y la procedencia de los combustibles importados destinados a la exportación, así como la copia de los contratos de suministro con sus clientes o proveedores nacionales y contratos de compraventa internacional, según aplique.
- Especificar mecanismo de venta para la distribución de los combustibles, ya sea a través de ductos, gabarra, barcaza, tambor o bidón, barreras flotantes y otros.
- Reportar las operaciones a la DGII y DGA en la forma y plazos previstos por las leyes, reglamentaciones y normativas emitidas a tales efectos.
- Especificar el uso de los combustibles por parte de los compradores (caldera o turbina).
- Disponer dentro de la zona primaria de jurisdicción aduanera en el puerto de un tanque de reposo y depósito solo para el bunker, gasóleo (gas-oil o diésel) y Gas Natural Licuado (GNL), que será utilizado exclusivamente para las embarcaciones de carga de mercancías.
- Debe tratarse de combustible que ha sido nacionalizado.
- Los operadores de la embarcación de carga deben estar representados por un consignatario de naves debidamente acreditado mediante resolución del Ministerio de Hacienda.
- La orden de abastecimiento que colocó la embarcación para el llenado de combustible, si aplica.
- Constancia fehaciente del pago de la transacción (no puede ser en efectivo).
- Declaración Única Aduanera (DUA).
Lea también: Senado anuncia institución iniciará amplio proceso de actualización de leyes pendientes