

En República Dominicana, el precio de los combustibles no depende solo de los costos de importación y distribución, sino también de los impuestos selectivos al consumo (ISC), que constituyen una parte importante del monto que pagan los usuarios en las estaciones de servicio.
Sin embargo, aunque la Ley 495-06 establece ajustes periódicos por inflación, la indexación de estos impuestos se mantiene pausada, para evitar el alza en los precios de las gasolinas, gasoil, Gas Licuado de Petróleo (GLP) y otros derivados.
El marco legal que regula estos gravámenes incluye la Ley 112-00, que establece el ISC específico, y la Ley 495-06, que regula el ISC ad valorem. El impuesto específico aplica un monto fijo por galón que debería actualizarse trimestralmente conforme al índice de precios, pero este mecanismo ha sido suspendido en varias ocasiones. Por su parte, el ad valorem grava un porcentaje del precio de paridad de importación, con una tasa actual del 16%.
¿Qué significa indexar los impuestos y cómo afecta al consumidor?
La indexación de los combustibles significa que el impuesto específico que se aplica por galón de gasolina, gasoil o GLP se ajusta periódicamente según la variación de materias primas. En otras palabras, el monto fijo que el Estado cobra por cada galón debería aumentar en la misma proporción que suben los precios en la economía.
Aunque los ajustes trimestrales suelen ser pequeños, afectan el gasto de los hogares y el transporte, ya que el combustible es un insumo básico. Por eso, cuando la inflación o los precios del petróleo son altos, los gobiernos suelen pausar la indexación para evitar presionar el costo de vida.
De acuerdo con datos de la Dirección General de Impuestos Internos (DGII), los combustibles gravados tienen la siguiente proporción:
- El GLP concentra el 29% del volumen
- La gasolina premium (21%)
- La gasolina regular (11%)
- El gasoil regular (17%)
- El gasoil óptimo (9%)
Relacionada: Gobierno propone reducción de impuestos al combustible de aviación en reforma fiscal
Aunque los ingresos por el impuesto selectivo al consumo han crecido de forma sostenida en términos absolutos, su participación en el producto interno bruto (PIB) y en los ingresos tributarios totales ha disminuido en los últimos años. Esto refleja, según el análisis, que el congelamiento de la indexación y las exenciones aplicadas en momentos de alta volatilidad internacional han reducido la capacidad recaudatoria del impuesto.
Los impuestos selectivos a los combustibles son una de las principales fuentes de ingresos fiscales y una herramienta de regulación económica. Sin embargo, la falta de actualización por inflación ha generado debate entre expertos sobre la sostenibilidad de esta política tributaria y su impacto en los precios al consumidor y las finanzas públicas.
Los hidrocarburos aportan 8% a los ingresos del Gobierno
En términos de recaudación, los ISC sobre hidrocarburos aportan actualmente un 8% de los ingresos tributarios, equivalentes a 1.2% del PIB, y generan la mayor parte de sus ingresos a través del impuesto específico.
En 2024, estos tributos sumaron RD$86,000 millones, y se estima que en 2025 aumenten a RD$94,000 millones, un crecimiento proyectado del 9%.
Si bien el monto recaudado ha aumentado en términos absolutos, su proporción relativa respecto al PIB ha disminuido. El ISC específico alcanzó su mayor participación en 2001, con 1.8% del PIB, mientras que el ad valorem llegó a 1% del PIB en 2008. Actualmente, estos impuestos representan 0.7% y 0.4% del PIB, respectivamente.
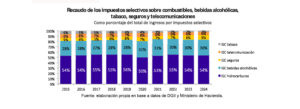
En comparación con otros impuestos selectivos al consumo como los aplicados a bebidas alcohólicas, tabaco, seguros y telecomunicaciones, los hidrocarburos representan más de la mitad del total recaudado, consolidándose como un pilar dentro de la estructura tributaria dominicana.
¿Ya has visitado nuestro canal de YouTube? ¡Suscríbete ahora!