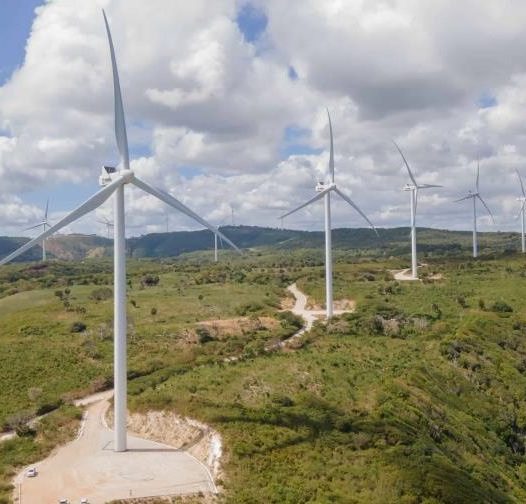

Hace más de dos décadas, cuando se instaló la primera planta de energía eólica a escala comercial en América Latina, específicamente en Costa Rica en 1996, dichas estructuras parecían tecnologías futuristas. Hoy es una realidad en toda la región, incluyendo el Caribe, aunque la penetración de la energía eólica (y solar) todavía está concentrada en unos pocos países.
De hecho, el 71% del total de la capacidad instalada se encuentra en Argentina, Brasil, Colombia y México. Aun así, el futuro es renovable, es innegable. Como resultado, las inversiones en todo el mundo giran hacia ese objetivo. Así los muestran datos de la Comisión Económica para América Latina y el Caribe (Cepal).
Entre 2005 y 2022, el sector de la generación de energía eólica fue uno de los más dinámicos en lo que respecta a atraer inversiones. En la región se anunciaron 233 proyectos por un monto total de US$51,300 millones. Desde 2009, cuando se anunciaron inversiones por US$7000 millones, los anuncios de inversión extranjera directa (IED) en ese sector se mantuvieron estables en un monto promedio de US$3500 millones anuales aproximadamente.
Previo a la pandemia, en el 2019, se había alcanzado un valor máximo de 31 proyectos por un valor total de US$5300 millones. Desde entonces, aunque el número ha disminuido, el peso de los proyectos eólicos siguen estando presentes en las estadísticas de capacidad y producción energética en todos los países de la región.
No obstante, en el 2021, dado el impacto de la crisis sanitaria y de los mercados energéticos, los anuncios de proyectos disminuyeron un 57 %, y en el 2022 se llegó al menor número registrado en el último decenio: cinco proyectos por un valor de US$1600 millones. Aun así, desde el 2005, la energía eólica ha movilizado más US$570,000 millones en todo el mundo.
Panorama regional: inversiones
En consonancia con la tendencia mundial, las tecnologías eólicas han sido una de las que más ha atraído proyectos de IED, y junto a la solar, han representado más del 70 % de todas las inversiones en energías renovables. Es así como el sector de la generación eólica desempeña un papel fundamental en la transición energética de América Latina y el Caribe.
Para el 2022, América Latina representaba el 5.7 % de toda la nueva capacidad eólica instalada a nivel mundial. Si bien la mayoría de las inversiones que se atrajeron hasta ese año estaban dirigidas a las tecnologías eólicas en tierra, se afirma en la región hay un gran potencial para llevar a cabo proyectos eólicos mar adentro.
Según un estudio publicado por el «Programa de Asistencia para la Gestión en el Sector de la Energía del Banco Mundial», los países latinoamericanos donde hay más potencial técnico para desarrollar la energía eólica mar adentro son la Argentina y Brasil, cuya capacidad de generación se estima en 1.9 teravatios (TW) y 1.3 TW, respectivamente.
Asimismo, de acuerdo con el Instituto Brasileño del Medio Ambiente y los Recursos Naturales Renovables (Ibama) 2023, los proyectos de generación eólica mar adentro en el Brasil representan 180 gigavatios (GW), cifra que es cuatro veces superior a la capacidad eólica instalada actualmente en el país.
El proyecto más grande será el parque Ventos do Sul, que tendrá una capacidad instalada de 6.5 GW. De hecho, las primeras subastas destinadas al desarrollo de proyectos mar adentro están previstas para el 2023. Se espera que el nuevo ciclo tecnológico de la energía eólica mar adentro vuelva a dinamizar las inversiones dirigidas a ese tipo de energía en los próximos años.
Actualmente, las recientes inversiones se concentraron en Chile, Brasil y México, que en conjunto recibieron el 80 % del total. En cuanto a los demás países de la región, entre 2019 y 2021, Colombia mostró un mayor dinamismo y atrajo proyectos por US$600 millones.
En ese sentido, el 80 % de las inversiones que se hicieron en el sector provenían de la Unión Europea, seguida de América del Norte (8 %), otros países de Europa (6 %), además de Asia y el Pacífico (4 %). Solo el 2 % de todos los proyectos anunciados provenían de los países de la región.
En lo que respecta a los países inversores destaca España, que anunció 59 proyectos por un valor total de US$17,000 millones, seguida de Italia (US$7600 millones) y Francia (US$6400 millones).
En la región, Brasil fue el principal inversor: realizó tres anuncios de inversión en Chile y uno en el Uruguay por un total de US$770 millones, seguido de la Argentina, que en el 2013 anunció dos proyectos en el Uruguay que tenían por objeto construir y expandir un parque, y de Colombia, que en el 2014 anunció un proyecto de US$200 millones destinado a construir un parque eólico en Chile.
Si bien en todos los países se han puesto en marcha instrumentos genéricos, como subastas, incentivos fiscales, tarifas diferenciadas y cuotas obligatorias, en pocos se han formulado planes estratégicos dirigidos de forma específica a fomentar el sector de la generación de energía eólica.
Capacidad instalada
Hoy en día, la energía eólica es considerada una de las principales fuentes de energía renovable, con una capacidad instalada en continuo crecimiento a nivel mundial. En América Latina, la industria ha seguido la misma tendencia global al alza, con una capacidad instalada que alcanza los 34 GW al 2020.
Al 2022, Brasil tenía la mayor capacidad de generación de energía eólica de América Latina y el Caribe, con unos 24.2 GW, de acuerdo con datos de Statista. Esto representó más de la mitad de la capacidad instalada en la región de América Latina ese año. Se espera que la capacidad instalada de generación en base a esa fuente renovable se duplique en la próxima década, superando los 30 GW para el 2031.
Solo en el 2020, el país sudamericano registró una capacidad instalada de 17.1 GW, un aumento de más del 6 % en comparación con el año anterior. México, por su parte, ocupó el segundo lugar, con una capacidad de aproximadamente 7.3 GW. De hecho, los proyectos de esa índole se han multiplicado por 13 en la última década. En el 2011, apenas contaba con 0.6 GW.
El siguiente país en la lista es Chile. La capacidad de energía eólica instalada se triplicó con creces en el período de consideración, superando los 3.1 GW a partir de enero del 2022. Además, en ese momento se planearon más de 13 GW de adiciones a la capacidad eólica.
Luego está Argentina donde, en el 2022 se instalaron 22 GW lo que elevó su capacidad acumulada a más de 3.3 GW. Esto representa un aumento de casi doce veces en comparación con el 2015, cuando la capacidad estaba por debajo de los 300 megavatios. En enero del 2022, la energía eólica representó más del 9 % de la demanda eléctrica de Argentina.
En Uruguay se multiplicó por más de 30 entre 2011 y 2022. En este último año, el país sudamericano tenía una capacidad instalada de más de 1.5 GW, frente a los 44 megavatios reportados hace más de 10 años. Costa Rica, por otra parte, donde inició todo en 1996, se triplicó entre 2011 y 2022. En el 2022, el país centroamericano tenía una capacidad instalada de 390 megavatios, frente a los 128 reportados en 2011.
Una mirada al panorama local
Si bien la República Dominicana aun no compite con los grandes países de Sudamérica, las inversiones en la media isla dan muestra del impulso de la energía eólica en el país. En el 2022, en cuanto los proyectos de mayor interés generado, el segundo lugar lo ocupó el anuncio de la empresa británica InterEnergy, a través del Consorcio Energético Punta Cana-Macao (CEPM), con un proyecto por US$1000 millones para la producción eólica y solar.
En el 2022, la capacidad eólica instalada ascendió a 417 megavatios, un aumento en comparación con los años anteriores. Desde el 2011, la capacidad del país caribeño aumentó más de diez veces desde solo 33 megavatios en los que se encontraba. De hecho, según la CNE, a abril del 2023, esas cifras representaban el 8.22 % de la capacidad instalada total de 5.075,38 MW. Dicha capacidad, hasta ese momento, se concentraba en 10 parques.
La nación cuenta con la Ley 57-07 que constituye el marco regulador de todas las formas de generación energética que tengan un carácter renovable, completo o mixto y que representen un beneficio en forma de reducción de contaminación y ahorro de divisas.
Contempla una serie de ventajas de naturaleza tanto crediticia como fiscal, aplicables a todos los proyectos tanto de naturaleza pública como privada, y personal o comercial, que produjeran energía con fuentes renovables o combustibles de carácter renovable, entre las que se incluían los parques eólicos.
Para lograr el objetivo de impulsar la generación de fuentes de energías limpias, la ley cuenta con una serie de incentivos como una exención completa por 10 años del Impuesto Sobre la Renta para las empresas generadoras de energía eléctrica, fabricantes de combustibles renovables o que se dedicaran a la venta, instalación o reparación de equipos relacionados, siendo derogados por el artículo 32 de la Ley 253-12 de reforma fiscal.
Entre ellos destacaron la exención de todo tipo de impuestos de importación a los equipos y accesorios necesarios para la producción de energía de fuentes renovables (artículo 9 de la Ley). La reducción de impuestos por financiamiento pagado al exterior, el cual originalmente ascendía a un 10 % del monto total de intereses, y fue reducido a un 5 % cuando los créditos hayan sido contratados para financiar proyectos desarrollados en el marco de la Ley 57-07 (artículo 11).
Así también está el incentivo fiscal para autoproductores de energía. Es decir, toda persona, independientemente de su actividad, que sustituya su consumo energético, adoptando fuentes renovables que hayan sido aprobado por la autoridad competente, podrá descontarse del Impuesto Sobre la Renta el 40 % de la inversión en equipos de generación de energía renovable, en un periodo de tres años (artículo 12).
En la República Dominicana, la Comisión Nacional de Energía (CNE), ha otorgado concesiones provisionales para varios parques eólicos. La Empresa Generadora de Electricidad de Haina, (EgeHaina) ha recibido concesiones para el Parque Eólico Sajoma I, el Parque Eólico Sajoma II y el Parque Eólico Los Manantiales, cada uno con una capacidad de 50 MW.
La empresa Inmobiliaria Jovero, para el Parque Eólico Vientos del Jovero, con una capacidad de 46.2 MW. Por su parte, Generación Eólica Los Cacaos tiene la concesión provisional para el Parque Eólico Los Cacaos, con una capacidad de 50 MW y Laesa Energía Renovable ha obtenido la concesión provisional para el Parque Eólico Laesa I, con una capacidad de 50 MW.
También, la CNE ha concedido concesiones definitivas para varios parques eólicos en la República Dominicana, abarcando diversas empresas y capacidades como por ejemplo, el Parque Eólico Candelón, con una capacidad de 50 MW, otorgado a Los Cuatro Vientos. El Grupo Eólico Dominicano, con el Parque Eólico los Granadillos, con una potencia de 50 MW.
La Empresa Generadora de Electricidad de Haina, S.A. (EgeHaina), además de ser la empresa responsable del Parque Eólico Larimar II, con una capacidad de 48.3 MW, está involucrada en el Parque Eólico Los Cocos, con una capacidad de 100 MW, así como en el Parque Eólico Larimar, que tiene una potencia de 50 MW.
Parques Eólicos del Caribe (Pecasa), tiene el Parque Eólico Guanillo, que también tiene una potencia de 50 MW, mientras que el Consorcio Energético Punta Cana-Macao, S.A (CEPM) ha obtenido la concesión para el Parque Eólico Quilvio Cabrera, con una capacidad de 8.30 MW.
Jasper Caribbean Windpower es la empresa a cargo del Parque Eólico Puerto Plata-lmbert, que cuenta con una potencia de 115 MW. Poseidón Energías Renovables maneja los parques eólicos Los Guzmancito I y Fase II, con una capacidad de 100 MW y 50 MW, respectivamente.
IC Power DR Operations lleva el Parque Eólico Agua Clara, con una capacidad de 50 MW y el Parque Eólico Matafongo, con una capacidad de 50 MW, fue otorgado a Grupo Eólico Dominicano.
Futuro
De acuerdo con la Cepal, América Latina y el Caribe tienen todas las condiciones para convertirse en un hub global de energías renovables. De hecho, afirman que con una inversión anual de 1.33 % del producto interno bruto (PIB) regional, entre el 2021 y el 2032, equivalente a US$114 per cápita (US$80,000 millones a precios constantes del 2010), y utilizando tecnologías renovables (es decir solar y eólica) en línea con las metas del «Objetivo de Desarrollo Sostenible 7» sobre acceso a energía limpia y asequible (ODS 7), la región puede cerrar las brechas de cobertura y alcanzar una matriz eléctrica con más del 86 % de energías renovables.
Asimismo, la acción podría crear siete millones de empleos y reducir las emisiones de gases de efecto invernadero (GEI) en un 30 %. Sin embargo, alcanzar esa meta requiere tomar acciones. Desde el «Programa de desarrollo de la energía eólica marina» del Banco Mundial, destacaron tres factores clave: los recursos eólicos marinos, los impulsores de la demanda y la actividad del gobierno.
Aseguran que, en términos de recursos, la región tiene un alto potencial para la energía eólica marina, y algunas áreas tienen las mejores condiciones del mundo. También existen impulsores de la demanda, como la dependencia estatal de los combustibles fósiles, los compromisos de descarbonización, el interés del sector privado y las grandes industrias en busca de fuentes renovables confiables.
Mientras algunos gobiernos han comenzado a promover el desarrollo marino (por ejemplo, Brasil y Colombia han creado hojas de ruta de energía eólica marina y varias islas del Caribe han comenzado estudios preliminares para el desarrollo), muchos gobiernos en la región aún no lo han considerado.
En el caso particular de la República Dominicana, el país tiene como meta climática que, para el 2025, las energías renovables contribuyan el 25 % de la generación de energía eléctrica y, para el 2030, haber reducido las emisiones de gases de efecto invernadero del país en un 25 %, así como superar el 30 % de la generación de fuentes limpias.
Como resultado, en la actualidad, la media isla cuenta con 17 grandes centrales de energía renovable en construcción, de las cuales seis estarían entrando en operación en los próximos meses y ocho a fines del presente año, lo que garantizaría lograr la meta nacional. No obstante, uno de los desafíos con la energía eólica es que el costo de la tecnología no ha disminuido tanto como lo ha hecho con la energía solar, lo que ha frenado su impulso.