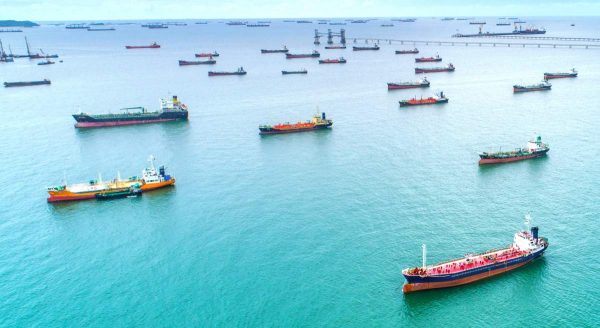

Internacional.- El transporte marítimo de hidrocarburos atraviesa una etapa de fuerte encarecimiento, con tarifas de contratación de superpetroleros que alcanzaron niveles récord en septiembre de 2026, en medio de las interrupciones de las rutas energéticas vinculadas al conflicto en Oriente Medio.
Los fletes de los buques de gran capacidad para transportar crudo, conocidos como VLCC, llegaron a US$1,27 millones diarios en una ruta desde el golfo de Omán hacia China. El incremento refleja la competencia por una flota limitada, mientras las alteraciones de los corredores marítimos obligan a reorganizar los envíos y asumir mayores costes para mantener el suministro.
La situación se agravó con las interrupciones del tránsito por el estrecho de Ormuz y el ataque del 11 de septiembre de 2026 contra el oleoducto saudí Petroline, que afectó las operaciones de exportación por Yanbu. Ante las dificultades para utilizar las rutas habituales, los operadores recurrieron a alternativas logísticas que requieren más tiempo, embarcaciones y recursos.
La presión sobre los fletes también está relacionada con la limitada incorporación de nuevos petroleros durante los últimos años. Esta falta de capacidad adicional reduce las posibilidades de responder rápidamente a un aumento de la demanda de transporte en un mercado sometido a tensiones geopolíticas.
De acuerdo con datos publicados por El Periódico de la Energía, la escasez de superpetroleros tiene antecedentes en las decisiones de inversión de la industria naviera. Las expectativas de una eventual desaceleración de la demanda mundial de petróleo desincentivaron durante años los pedidos de nuevas unidades, lo que limitó la renovación de la flota.
En 2024 se entregó un solo VLCC y en 2025 apenas cinco. Esta incorporación reducida coincidió con el envejecimiento de las embarcaciones disponibles y dejó al mercado con menos margen para responder a interrupciones extraordinarias. Para finales de 2026, cerca de la mitad de los superpetroleros podría superar los 15 años de antigüedad.
A esta situación se suma la presencia de la llamada flota en la sombra, utilizada para transportar crudo al margen de los mecanismos ordinarios de cumplimiento de sanciones. La utilización de embarcaciones en este segmento reduce la disponibilidad de buques para determinadas operaciones comerciales reguladas.
Aunque los pedidos de nuevas unidades han aumentado, su incorporación requiere tiempo. La cartera de construcción alcanza los 262 VLCC, el mayor volumen desde octubre de 2008, pero para 2027 se prevé la entrega de 58 embarcaciones.
La demora entre la contratación y la entrada en servicio de los buques limita la capacidad de la industria para responder a las necesidades actuales. Hasta que las nuevas unidades comiencen a operar, los compradores y los operadores deberán competir por las embarcaciones existentes, lo que mantiene la presión sobre las tarifas.
Los costes de los viajes se disparan
La magnitud del encarecimiento se aprecia en la evolución de las tarifas de contratación. Antes de la crisis, los fletes de los superpetroleros se movían habitualmente entre US$50.000 y US$120.000 diarios. En septiembre, algunas operaciones superaron el millón de dólares por jornada.
En la ruta TD3C del Baltic Exchange, que conecta Ras Tanura, en Arabia Saudí, con Ningbo, en China, la tarifa para un VLCC de 270.000 toneladas alcanzó US$1,099 millones diarios el 15 de septiembre. Seis días después, los registros de LSEG situaron el máximo en US$1,27 millones diarios para el transporte de crudo desde el golfo de Omán hacia China.
El encarecimiento también se refleja en el coste total de los cargamentos. Un viaje del golfo Pérsico a China, que anteriormente costaba alrededor de US$4,5 millones, llegó a unos US$63 millones, de acuerdo con las cifras difundidas durante la crisis.
En ese trayecto, el flete pasó a representar cerca del 25 % del valor de la carga, frente al 5% registrado anteriormente. Por su parte, transportar crudo desde Houston hasta Asia alcanzó un coste aproximado de US$26 por barril, equivalente a unos US$52 millones por cargamento.
Estas cifras muestran cómo la logística puede modificar significativamente el coste de llevar petróleo desde los centros de producción hasta las refinerías, incluso antes de contabilizar otros gastos relacionados con la adquisición y el procesamiento del crudo.
El gas natural licuado también afronta mayores tarifas
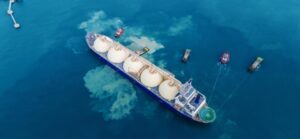
La presión sobre el transporte marítimo no se limita a los petroleros. Los buques metaneros utilizados para trasladar gas natural licuado (GNL) también registraron aumentos en sus costes de contratación.
Las tarifas spot para el transporte de GNL en el Atlántico aumentaron un 163 % en un solo día, hasta alcanzar US$161.750 diarios. Otros registros situaron los fletes en niveles de entre US$40.000 y US$300.000 por jornada.
A los costes de navegación se agregan las primas de los seguros por riesgo de guerra. Estas pasaron de representar entre el 0,02 % y el 0,05 % del valor asegurado del casco de los buques a niveles de entre el 7,5 % y el 10 %. El incremento puede traducirse en gastos adicionales de entre US$3 millones y US$10 millones por viaje, según las condiciones de cobertura y el valor de la embarcación.
El encarecimiento de las pólizas y las dificultades para obtener cobertura en zonas de conflicto añaden incertidumbre a las operaciones de las empresas que necesitan transportar petróleo y gas. En estas condiciones, asegurar la disponibilidad de embarcaciones y protegerlas frente a los riesgos se convierte en un factor determinante para organizar los envíos.
Los desvíos marítimos prolongan los recorridos
El estrecho de Ormuz constituye un paso estratégico para el comercio energético mundial, por el que transita alrededor del 20 % del petróleo y del gas natural licuado. Las interrupciones en esta vía obligaron a reorganizar parte de los flujos internacionales de hidrocarburos.
Ante las dificultades para exportar por las rutas habituales, Arabia Saudí recurrió a transferencias de petróleo entre buques en aguas de Omán. Estas operaciones, conocidas como STS por sus siglas en inglés, aumentaron desde unos 900.000 barriles diarios en agosto hasta 3,6 millones en septiembre. Para sostener ese volumen de actividad se necesitan aproximadamente 15 superpetroleros que operan como lanzaderas.
Otra alternativa consiste en desviar los buques alrededor del cabo de Buena Esperanza. Sin embargo, esta ruta añade entre 18 y 20 días de navegación y puede elevar el coste del flete entre US$11 millones y US$14 millones por trayecto.
Los recorridos más largos mantienen ocupados a los buques durante más tiempo y retrasan su disponibilidad para nuevos cargamentos. En un mercado con capacidad limitada, esta prolongación de los viajes reduce la oferta efectiva de transporte y contribuye a mantener las tarifas elevadas.
Las dificultades logísticas también repercuten en el mercado de refinación. La interrupción de operaciones en Yanbu habría dejado fuera del mercado unos 200.000 barriles diarios, según las cifras difundidas sobre el impacto de la crisis. Esta situación contribuyó a presionar los precios del diésel y los márgenes de refinación.
La escasez de capacidad ha fortalecido la posición de los armadores que disponen de embarcaciones listas para operar. La competencia por asegurar tonelaje ha impulsado adquisiciones y ofertas de fletamento a tarifas extraordinarias.
La naviera surcoreana Sinokor ha comprado VLCC a armadores griegos hasta controlar cerca de 120 superpetroleros, alrededor del 15 % de la flota no sancionada. Durante la escalada de los fletes, la compañía llegó a ofrecer embarcaciones a tarifas equivalentes al 897 % de la tarifa base.
Las empresas estatales también buscan garantizar capacidad de transporte. ADNOC adquirió seis VLCC en dos meses, mientras que compañías de Kuwait e Irak compiten por petroleros usados de entre cinco y diez años de antigüedad.
Algunas embarcaciones de segunda mano han alcanzado precios de US$150 millones, por encima de los aproximadamente US$135 millones de un buque nuevo. Esta diferencia evidencia la presión que la urgencia por conseguir capacidad disponible puede ejercer sobre el mercado de compraventa de petroleros.
Los operadores internacionales de materias primas, como Vitol, Trafigura y Total Singapore, también deben afrontar mayores costes para trasladar sus cargamentos. Al mismo tiempo, las restricciones de las aseguradoras para emitir pólizas de contratación inmediata en zonas de conflicto complican la planificación de los viajes y añaden costes a las operaciones.
La seguridad de las rutas marítimas enfrenta otro desafío: los ciberataques contra los sistemas operativos de los buques. Estos incidentes pueden comprometer funciones esenciales para el manejo de la carga y el funcionamiento de los equipos, sin que sea necesario un ataque físico contra la embarcación.
Entre los casos reportados figura el del metanero Vivit Africa LNG, que habría perdido el control de sus sistemas de carga y terminado desviado hacia Algeciras tras un incidente iniciado frente a Rovigo, Italia. La información difundida sobre el caso señala problemas en el control de la presión del vapor y alteraciones en sistemas relacionados con las válvulas de alivio y el gas de evaporación.
También se ha mencionado el petrolero VL Prosperity, inspeccionado por la Guardia Costera de Estados Unidos y el FBI, en el que las intrusiones habrían afectado sistemas vinculados al combustible, el refrigerante y el motor principal.
Relacionada: Aumentan ataques a petroleros en Ormuz mientras repuntan exportaciones de crudo
Estos episodios ponen de relieve la importancia de la ciberseguridad para mantener la continuidad de las operaciones marítimas. Las amenazas digitales se añaden a los bloqueos, los desvíos y los riesgos de navegación en zonas de conflicto, ampliando los factores que deben considerar las empresas dedicadas al transporte de hidrocarburos.
Las perspectivas del sector apuntan a que la presión sobre los fletes podría prolongarse durante 2027. La llegada gradual de nuevos buques limita la posibilidad de ampliar rápidamente la oferta, mientras que las necesidades de abastecimiento y reconstrucción de reservas de gas en Europa pueden mantener la demanda de embarcaciones metaneras.
Para evaluar cuándo podría aliviarse la presión, los operadores seguirán la evolución de las transferencias de petróleo entre buques en Omán, las entregas de superpetroleros en los astilleros asiáticos, las primas de riesgo de guerra en el golfo Pérsico y el mar Rojo, y la aplicación de protocolos de ciberseguridad a bordo.
La evolución de estos factores permitirá determinar cuánto tiempo seguirá limitada la capacidad de transporte y si las tarifas comienzan a moderarse a medida que se normalicen las rutas y entren en operación nuevas embarcaciones.
La crisis pone de manifiesto que la seguridad energética no depende exclusivamente de la disponibilidad de petróleo y gas. La capacidad de transportarlos, asegurarlos y entregarlos a las refinerías también se ha convertido en una variable decisiva para el funcionamiento del mercado mundial de hidrocarburos.
República Dominicana será sede del mayor encuentro de estaciones de servicio del Caribe