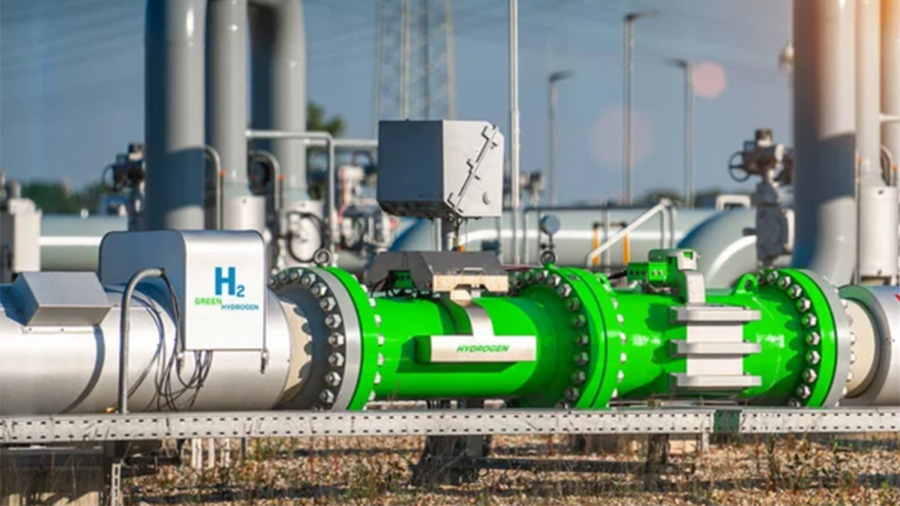

España.- Un total de 26 proyectos de hidrógeno prevén alcanzar la Decisión Final de Inversión (FID) entre lo que resta de 2026 y 2027, con una capacidad conjunta de electrólisis de 3.292 megavatios (MW). El avance de estas iniciativas marcaría una etapa relevante para el desarrollo industrial del sector, aunque su materialización continúa condicionada por factores regulatorios, financieros y de mercado.
Los datos forman parte del Censo de Proyectos AeH2 2026, presentado por la Asociación Española del Hidrógeno (AeH2), que reúne 312 proyectos impulsados por sus socios a lo largo de toda la cadena de valor, con una inversión potencial estimada superior a los 25.000 millones de euros, incluidos más de 3.000 millones de financiación pública.
De acuerdo con el informe, dos proyectos comerciales alcanzaron la FID en lo que va de 2026, con una capacidad conjunta de electrólisis de 400 MW. Otros once, que suman 930 MW, prevén llegar a esa etapa antes de finalizar el año, mientras que quince iniciativas adicionales, con una capacidad de 2.362 MW, contemplan hacerlo en 2027.
Estas previsiones reflejan el potencial de avance de la cartera, pero no equivalen a inversiones ya aprobadas ni garantizan que todos los proyectos entren en operación en los plazos previstos. Su progreso dependerá, entre otros elementos, de la certidumbre regulatoria, las condiciones de acceso a la red eléctrica y la formalización de acuerdos de compra de hidrógeno (offtake).
Una cartera de 312 proyectos en distintas fases
El censo de 2026 distribuye las iniciativas en tres categorías según su grado de desarrollo tecnológico e industrial: 102 proyectos de investigación, correspondientes a niveles de madurez tecnológica TRL 3-4; 109 demostradores, situados entre TRL 5 y TRL 8; y 101 proyectos comerciales.
Esta clasificación permite observar el recorrido de las iniciativas desde las primeras etapas de investigación hasta aquellas orientadas a una posible implantación industrial. La edición también incorpora un anexo con los proyectos de investigación y demostración finalizados antes del 1 de enero de 2026, mientras el mapa interactivo mantiene actualizada la información sobre las iniciativas en desarrollo.
La evolución registrada durante el último año también ha llevado a revisar las previsiones de puesta en marcha. Para 2030, los promotores sitúan en torno a 7 gigavatios (GW) la capacidad de electrólisis de los proyectos comerciales que esperan poner en marcha en España.
Esta estimación representa una previsión de los promotores y está sujeta a la evolución de las condiciones del sector. Entre los factores que pueden determinar su cumplimiento figuran la disponibilidad de electricidad, la financiación, la regulación y la existencia de compradores que respalden la demanda.
Javier Brey, presidente de la AeH2, señaló que el censo permite evaluar la evolución de la industria e identificar los elementos que condicionan su desarrollo. A su juicio, los datos de 2026 muestran una cartera más madura, con iniciativas que avanzan hacia decisiones finales de inversión, aunque todavía enfrenta desafíos regulatorios, financieros y de mercado.
El marco normativo pasó del tercer lugar en 2025 al primero en 2026 entre los factores que los promotores identifican como obstáculos para el desarrollo de los proyectos comerciales.
El informe también destaca las dificultades vinculadas al suministro eléctrico, entre ellas las condiciones de acceso a la red, la planificación y los costes. A estas se suman la necesidad de consolidar acuerdos de compra y las limitaciones relacionadas con el acceso y la eficacia de los instrumentos de financiación pública.
Relacionada: BMW Group conectará su planta de Leipzig a la red central de hidrógeno verde
Ante este escenario, el análisis plantea la importancia de reforzar la certidumbre regulatoria, facilitar acuerdos de suministro y compra a largo plazo y establecer condiciones eléctricas competitivas y previsibles para la nueva capacidad.
También señala la necesidad de impulsar mecanismos que permitan contratar y agrupar la demanda, junto con instrumentos de apoyo que respondan a las características y los calendarios de ejecución de los proyectos.
La superación de estas barreras será determinante para que las iniciativas puedan pasar progresivamente de la planificación a las etapas de construcción y operación, y para que las previsiones de capacidad se traduzcan en instalaciones efectivamente desarrolladas.
República Dominicana será sede del mayor encuentro de estaciones de servicio del Caribe